Smart Loan: Finance Calculator

Capturas de pantalla
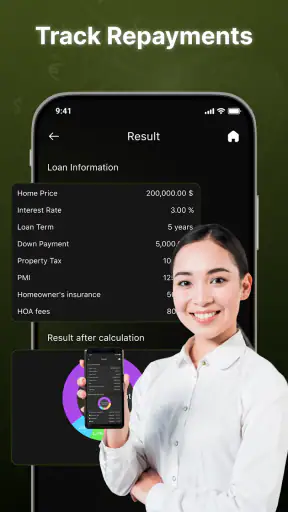
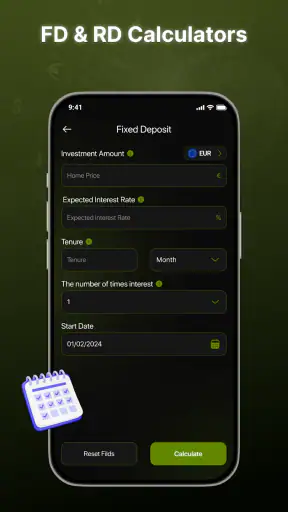
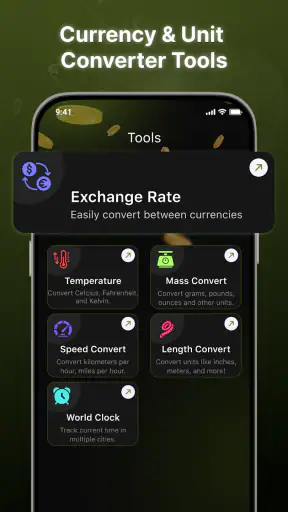
Detalles
- Valoración
- 3.00 reseñas
- Versión
- 1.0.0
- Desarrollador
- GUT TENNIS ASSOCIATION INC
Análisis de Norviv
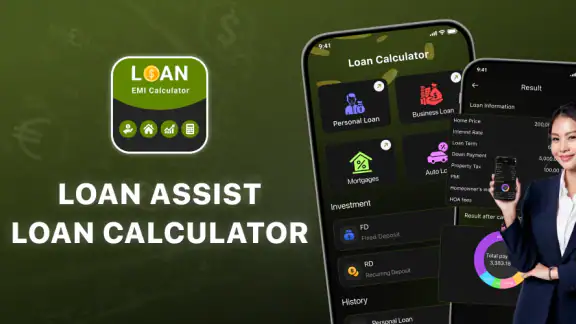
Cuando necesito hacerme una idea rápida de cuánto puede costar una financiación, prefiero una herramienta sencilla antes que abrir una hoja de cálculo llena de fórmulas. Smart Loan: Finance Calculator está pensado justamente para ese momento: comparar escenarios de hipoteca, préstamo para automóvil o crédito personal sin convertir la primera consulta en una tarea técnica. Lo he probado como una app de finanzas de uso directo y mi impresión es clara: sirve muy bien para orientarse, siempre que se entienda que una calculadora ayuda a preparar una decisión, pero no sustituye la oferta final de una entidad.
La aplicación es gratuita y pertenece a GUT TENNIS ASSOCIATION INC. Su enfoque resulta fácil de entender desde el primer uso: introducir los datos básicos de un préstamo y observar cómo cambia el resultado cuando se modifica una variable. No intenta presentarse como un banco ni como un servicio de contratación. Para mí, esa separación es importante, porque permite usarla como una herramienta de comparación sin confundir una estimación con una aprobación real.
En la tienda aparece con una valoración media de 4,8 basada en alrededor de 1.8K valoraciones, y supera el millón de instalaciones. Es una señal de que ha despertado interés entre usuarios que buscan una calculadora financiera práctica, aunque yo no tomaría esas cifras como garantía de que encajará en todos los perfiles. La aplicación tiene clasificación PEGI 3, está disponible desde Android 7.0 y su versión actual es la 1.0.0, así que conviene verla como una solución enfocada y relativamente nueva, no como una plataforma financiera completa.
Cómo uso Smart Loan para partir de una cifra realista
Mi flujo de trabajo empieza siempre por separar lo que sé de lo que todavía estoy suponiendo. Antes de tocar la calculadora, anoto el importe que realmente necesitaría, el plazo que estoy considerando y el tipo de interés que aparece en la propuesta o en una referencia fiable. Después introduzco esos valores y miro la cuota resultante. Este orden evita que la app se convierta en un juego de probar números atractivos sin relación con mi presupuesto.
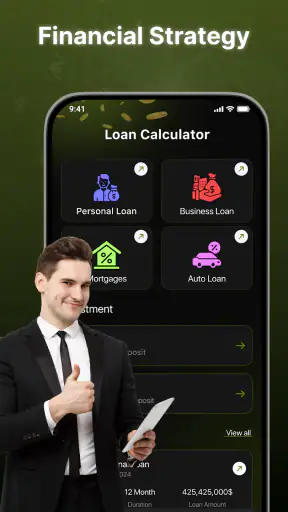
Para un préstamo personal, por ejemplo, no empezaría preguntándome cuánto podría pedir, sino cuánto necesito cubrir. Si el objetivo es financiar una reparación, una mudanza o un gasto concreto, probaría primero con el importe exacto y luego con una pequeña variación. Esa comparación permite descubrir si pedir un poco más cambia mucho la cuota o si el plazo se vuelve demasiado largo. La utilidad no está solo en el número final, sino en ver la relación entre las variables.
En una hipoteca, el procedimiento requiere más cuidado. La calculadora puede ayudarme a observar el efecto del importe, el plazo y el interés, pero una decisión inmobiliaria también depende de entrada, gastos, seguros, impuestos y condiciones particulares. Por eso la uso como una primera criba: si una cuota aproximada ya queda fuera de mi margen mensual, no pierdo tiempo analizando una vivienda que exigiría un esfuerzo excesivo. Si parece asumible, paso a revisar todos los costes con documentación específica.
El caso del préstamo para automóvil es especialmente cómodo para una comparación rápida. Puedo probar el precio del vehículo, cambiar la cantidad financiada y comprobar qué ocurre si aumento la entrada. Un hábito que recomiendo es comparar dos escenarios con el mismo plazo: uno con una entrada pequeña y otro con una entrada mayor. Así se ve si la reducción de la cuota compensa inmovilizar más dinero desde el principio. La respuesta no siempre es “poner más entrada”; depende de la liquidez que necesite conservar.
Artículos seleccionados para ti

Música no crea comunidad por sí sola: el valor de escuchar juntos

Tiempo & Radar: consulta la lluvia y decide cuándo salir

Akinator convierte la intuición en entretenimiento móvil

Among Us bajo presión: cuando falla la conexión, el caos deja de ser divertido

Toca Boca Jr: Innovación Educativa en el Aprendizaje Infantil

Samsung Smart Switch Mobile: La App que Revoluciona la Transferencia de Datos
Una situación cotidiana ayuda a entenderlo mejor. Imaginemos que estoy mirando un coche y el vendedor me habla de una cuota mensual que parece manejable. En lugar de quedarme con esa cifra, introduciría el importe financiado y el plazo que me han indicado. Luego repetiría el cálculo con una entrada distinta y con un plazo más corto. Si la cuota anunciada solo resulta cómoda al alargar demasiado la devolución, la aplicación me ayuda a detectar que el precio mensual está ocultando un compromiso más prolongado.
También me parece útil introducir los datos de una oferta que ya tengo, no solo calcular desde cero. Si una entidad me entrega una cuota estimada, puedo intentar reproducirla con el importe, el plazo y el interés conocidos. Cuando el resultado no coincide, eso me indica que quizá hay comisiones, seguros, una estructura diferente o algún dato que no estoy interpretando bien. No significa automáticamente que la oferta sea incorrecta, pero sí que merece una pregunta concreta antes de firmar.
Qué conviene revisar antes de confiar en el resultado
El primer punto es distinguir entre interés nominal y coste total. Una calculadora puede ser muy útil con los parámetros que introduzco, pero el resultado será tan completo como esos parámetros. Si solo tengo una cifra promocional y no conozco comisiones u otros gastos, la cuota calculada puede parecer más favorable que la realidad. Yo anotaría siempre qué representa cada dato y conservaría una segunda estimación más prudente cuando falte información.
El segundo punto es la frecuencia de pago. Si una oferta habla de pagos mensuales, usaría esa misma lógica al comparar. No mezclaría una cuota mensual de la aplicación con una cifra quincenal o anual tomada de otro documento sin convertirla correctamente. Este detalle parece pequeño, pero puede alterar la percepción del esfuerzo. La app facilita el cálculo; la responsabilidad de introducir unidades coherentes sigue siendo mía.
El tercero es el redondeo. Una cuota mostrada con pocos decimales puede no coincidir exactamente con el último céntimo de un contrato. Para decidir entre dos opciones cercanas, no trataría una diferencia mínima como una ventaja definitiva. Miraría también el total devuelto y las condiciones que acompañan al crédito. La calculadora es mejor para reconocer tendencias que para sustituir el cuadro de amortización oficial.
Ajustes y hábitos que mejoran las comparaciones
En una aplicación de este tipo, las opciones más valiosas no tienen por qué ser llamativas. Lo importante es revisar qué campos ofrece cada calculadora y mantener una rutina consistente. Yo comprobaría primero si estoy trabajando con préstamo personal, automóvil o hipoteca, porque no conviene trasladar mentalmente un escenario de una modalidad a otra sin revisar todos los datos.
Después establecería un escenario base y no lo cambiaría mientras comparo una sola variable. Por ejemplo, mantendría el importe y el interés, y modificaría únicamente el plazo. En otra ronda conservaría el plazo y variaría el importe. Esta disciplina evita el error habitual de cambiar tres cosas a la vez y luego no saber qué produjo la diferencia. Es una forma sencilla de obtener más información sin necesitar funciones especiales.
Otro hábito práctico consiste en guardar los resultados fuera de la aplicación con nombres claros, siempre que el sistema del teléfono lo permita mediante sus herramientas habituales. Yo escribiría algo como “coche-entrada alta” o “personal-plazo corto”, junto con los valores usados. Así puedo volver a una conversación con el banco o con el vendedor sin depender de la memoria. No se trata de llenar el móvil de capturas, sino de conservar el contexto de cada cálculo.
También revisaría el estado inicial cada vez que retomo una sesión. En una calculadora financiera, dejar un importe anterior y cambiar solo el tipo de préstamo puede llevar a conclusiones equivocadas. Mi regla es sencilla: antes de leer el resultado, repaso importe, plazo, interés y modalidad. Ese pequeño control vale más que hacer muchos cálculos deprisa.
La versión actual, 1.0.0, refuerza mi recomendación de mantener una verificación manual. No lo digo como una crítica automática: una primera versión puede ser perfectamente útil para su propósito. Pero si voy a tomar una decisión importante, contrastaría el resultado con la documentación de la entidad y, cuando sea necesario, con una hoja de cálculo o un cuadro de amortización formal. Para una consulta rápida, la app es cómoda; para una auditoría financiera, elegiría una herramienta más completa.
Patrones rápidos para no perder tiempo
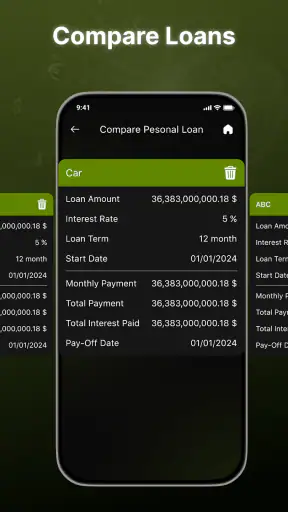
Mi patrón favorito es trabajar con tres escenarios: cómodo, exigente y límite. El escenario cómodo usa una cuota que encaja con el presupuesto habitual. El exigente muestra qué ocurre si sube el importe o aparece un interés menos favorable. El límite sirve para identificar el punto a partir del cual la compra deja de tener sentido para mí. No convierte la decisión en una ciencia exacta, pero evita enamorarse de una única cifra optimista.
Para comparar plazos, no me fijo únicamente en cuánto baja la cuota al alargar la devolución. También observo cuánto tiempo seguiría pagando y cuánto puede aumentar el coste acumulado. Una cuota menor puede liberar dinero cada mes, algo importante para quien necesita margen, pero también puede mantener la deuda durante más tiempo. La mejor opción depende de si mi prioridad es liquidez inmediata, coste total o equilibrio entre ambos.
Para comparar importes, pruebo primero una reducción pequeña. Si bajar el préstamo de forma moderada apenas cambia la cuota, quizá el problema no esté en el importe sino en el plazo o en el interés. Si la cuota sí cambia bastante, puede ser más inteligente aplazar una parte de la compra o buscar una alternativa más económica. Esta lectura es más útil que limitarse a aceptar el importe máximo que alguien esté dispuesto a financiar.
Cuando comparo ofertas de distintas entidades, uso exactamente los mismos valores en la app. Solo después introduzco las condiciones particulares de cada propuesta. De ese modo separo el efecto matemático del importe y el plazo de los extras comerciales. Un error frecuente es comparar una oferta con entrada incluida contra otra sin entrada y atribuir toda la diferencia al interés.
Hay otra práctica que considero poco obvia: hacer una prueba de resistencia con un interés ligeramente superior al de la oferta que estoy mirando. No la presento como una predicción, sino como una comprobación de comodidad. Si una pequeña variación vuelve imposible la cuota, la operación depende demasiado de que todo salga perfecto. En cambio, si todavía existe margen, la decisión puede ser más robusta, aunque siempre hay que revisar las condiciones reales del contrato.
Dónde termina la utilidad de la calculadora
Smart Loan no debería ser mi única herramienta para decidir una hipoteca. La compra de una vivienda implica gastos que no caben necesariamente en una cuota básica: desembolsos iniciales, impuestos, seguros, mantenimiento y posibles cambios de ingresos. La aplicación puede decirme si una combinación de importe, plazo e interés parece manejable, pero no puede convertir una estimación en un presupuesto familiar completo.
Con un préstamo personal ocurre algo parecido. Si tengo ingresos variables, varias deudas o gastos próximos importantes, una cuota aislada no refleja toda mi capacidad de pago. En ese caso, prefiero combinar el cálculo con un presupuesto mensual real. La app aporta la pieza del préstamo; yo necesito añadir alquiler, facturas, ahorro, emergencias y obligaciones existentes.
Para usuarios que solo quieren saber “cuánto pagaré cada mes”, la experiencia puede resultar suficiente. Para quienes necesitan amortización detallada, escenarios con pagos extraordinarios, seguimiento de varias deudas o análisis de comisiones, buscaría una alternativa más especializada. Una hoja de cálculo ofrece más control, aunque exige construir y revisar las fórmulas. Una herramienta bancaria puede mostrar datos más cercanos a una oferta concreta, pero suele estar ligada a sus propios productos. Esta aplicación queda en un punto intermedio: más accesible que una hoja de cálculo y menos completa que un sistema financiero profesional.
También la dejaría de lado si busco contratar un préstamo directamente desde el teléfono. Su valor está en calcular y comparar, no en reemplazar el proceso de solicitud, evaluación o firma. Para mí, esa limitación no es un defecto grave; simplemente define el papel correcto de la app. La usaría antes de hablar con una entidad, no como sustituto de esa conversación.
La privacidad práctica también merece atención por sentido común. Yo evitaría introducir información que no sea necesaria para el cálculo, como datos personales de terceros o detalles sensibles de una cuenta. Para una estimación normalmente bastan cifras financieras generales. Además, si comparto una captura, revisaría que no aparezcan datos que permitan identificar una operación concreta. Es un hábito recomendable con cualquier calculadora que use para preparar decisiones económicas.
Mi veredicto después de usarla con criterio
Lo que más me convence de Smart Loan: Finance Calculator es su función como punto de partida. Puedo pasar de una intuición vaga —“esta cuota parece baja”— a una comparación ordenada entre importe, plazo e interés. Para alguien que está mirando un automóvil, valorando un préstamo personal o haciendo una primera aproximación hipotecaria, esa rapidez tiene un valor real.
Su mejor uso no consiste en aceptar el primer resultado, sino en repetir el cálculo con una metodología estable. Mantener un escenario base, cambiar una variable cada vez, probar una situación menos favorable y anotar el contexto convierte una herramienta sencilla en un apoyo bastante más potente. Ese flujo me parece especialmente útil para conversaciones con vendedores o entidades, porque permite formular preguntas concretas en lugar de reaccionar solo a una cuota atractiva.
Al mismo tiempo, no la recomendaría como única referencia para una deuda importante. La versión 1.0.0 y su enfoque de calculadora hacen que yo mantenga una actitud prudente: comprobaría comisiones, coste total, frecuencia de pagos y cualquier condición especial en la documentación oficial. Si necesito un cuadro de amortización exhaustivo o controlar varias obligaciones, escogería una solución más avanzada.
En conjunto, considero que es una buena elección para quien quiere una herramienta gratuita, directa y apta para una audiencia amplia, incluidos usuarios que prefieren no trabajar con fórmulas. Está disponible para dispositivos con Android 7.0 o superior y su clasificación PEGI 3 refleja que no está planteada como una experiencia compleja o restringida. Mi consejo es usarla para pensar mejor, no para decidir a ciegas: si la combinas con un presupuesto real y con la oferta completa de la entidad, puede ayudarte a detectar cuotas poco cómodas, comparar caminos y llegar mejor preparado a una decisión financiera.
Preguntas frecuentes
01¿Qué es Smart Loan: Finance Calculator y para qué sirve?
Smart Loan: Finance Calculator es una herramienta diseñada para estimar el coste de distintos tipos de préstamos. Permite introducir el importe solicitado, el plazo, el tipo de interés y, según la configuración disponible, otros cargos asociados para obtener una aproximación de las cuotas y del total a devolver. Es útil para comparar escenarios antes de solicitar financiación, aunque sus resultados deben considerarse orientativos y no sustituyen una oferta oficial del banco o prestamista.
02¿Cómo se calcula la cuota de un préstamo con Smart Loan: Finance Calculator?
Para utilizar la calculadora normalmente hay que indicar la cantidad del préstamo, la duración del periodo de devolución y el interés aplicado. La aplicación procesa esos datos y muestra una estimación de la cuota periódica, los intereses acumulados y el importe total pagado. Conviene revisar cuidadosamente si el interés se introduce como tasa anual, mensual o porcentaje fijo, ya que una configuración incorrecta puede producir resultados poco realistas.
03¿Smart Loan: Finance Calculator incluye comisiones, impuestos y otros gastos?
La utilidad principal de Smart Loan: Finance Calculator es ofrecer cálculos financieros aproximados, pero no siempre contempla automáticamente todos los gastos que puede incluir un contrato real. Comisiones de apertura, seguros, penalizaciones, impuestos o costes por pagos atrasados pueden cambiar de forma importante el coste final. Antes de tomar una decisión, recomendamos añadir esos valores si la aplicación permite hacerlo y confirmar las condiciones directamente con la entidad financiera.
04¿Es fiable la información que muestra la aplicación para pedir un préstamo?
Los resultados pueden ser fiables como estimación matemática cuando los datos introducidos son correctos, pero no deben interpretarse como una aprobación, una oferta vinculante ni una recomendación financiera personalizada. Las entidades pueden utilizar métodos de cálculo, tasas efectivas y comisiones diferentes. Lo más recomendable es comparar el resultado con la TAE, el contrato y la tabla de amortización proporcionados por el prestamista antes de aceptar cualquier financiación.
05¿Smart Loan: Finance Calculator protege mis datos personales y necesita conexión a Internet?
Antes de descargarla, es aconsejable consultar la ficha oficial de la aplicación, su política de privacidad y los permisos solicitados. Para una calculadora básica, normalmente solo se necesitan datos numéricos del préstamo, pero no conviene introducir información sensible como contraseñas, documentos de identidad o datos bancarios si no es imprescindible. La necesidad de conexión puede variar según la versión: algunas funciones trabajan sin Internet y otras pueden requerirla para anuncios, actualizaciones o servicios adicionales.


